Financial
Daily
Daily
川云財經早報
2026年10月12日 · 台灣股市開盤前速覽
International
國際消息總覽
輝達洽購開源模型新創 Reflection AI,加碼布局開放權重陣營
外電報導輝達正在洽談收購 Reflection AI,這家由它自己投資、主打開放權重模型的新創上週才剛推出 Beam。對輝達來說,把開源陣營納進自家生態是對抗中國開放模型的直接手段,也讓它從賣晶片往上游模型層再走一步。
川普宣布俄烏即刻起能源停火,WTI 僅小漲 0.39% 反應克制
川普宣布俄烏雙方同意即刻起對能源設施停火,澤倫斯基另提出普丁若同意停火 60 天就舉行大選。不過原油價格反應相當克制,WTI 僅上漲 0.39% 收 91.85 美元,市場顯然要等實際執行才願意重新定價。
德銀調降科技股評等,示警反彈近尾聲、美股恐現倒 V 反轉
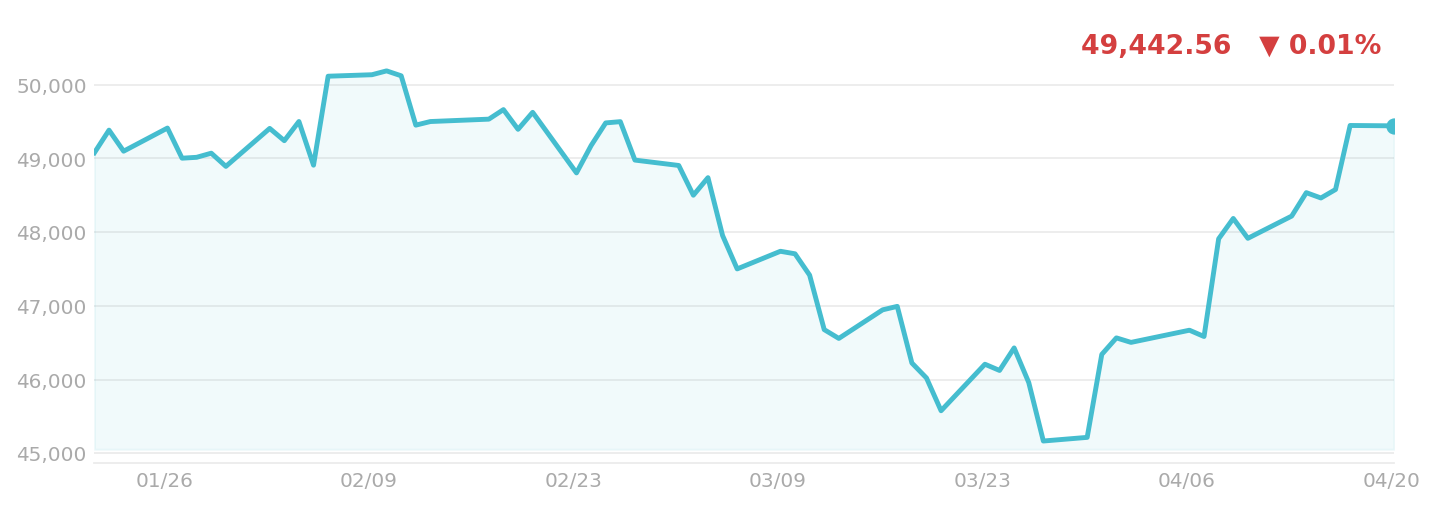
德意志銀行調降科技股投資評等,認為這波反彈已經接近尾聲,並示警美股有機會走出倒 V 型反轉。這個觀點與上週的盤面吻合:道瓊上漲 0.83% 收 51,654.95,費城半導體卻逆勢下跌 0.41%,整週累計回落近 5%。
Market Data
交易市場動態
美洲
道瓊
51,654.95
▲0.83%
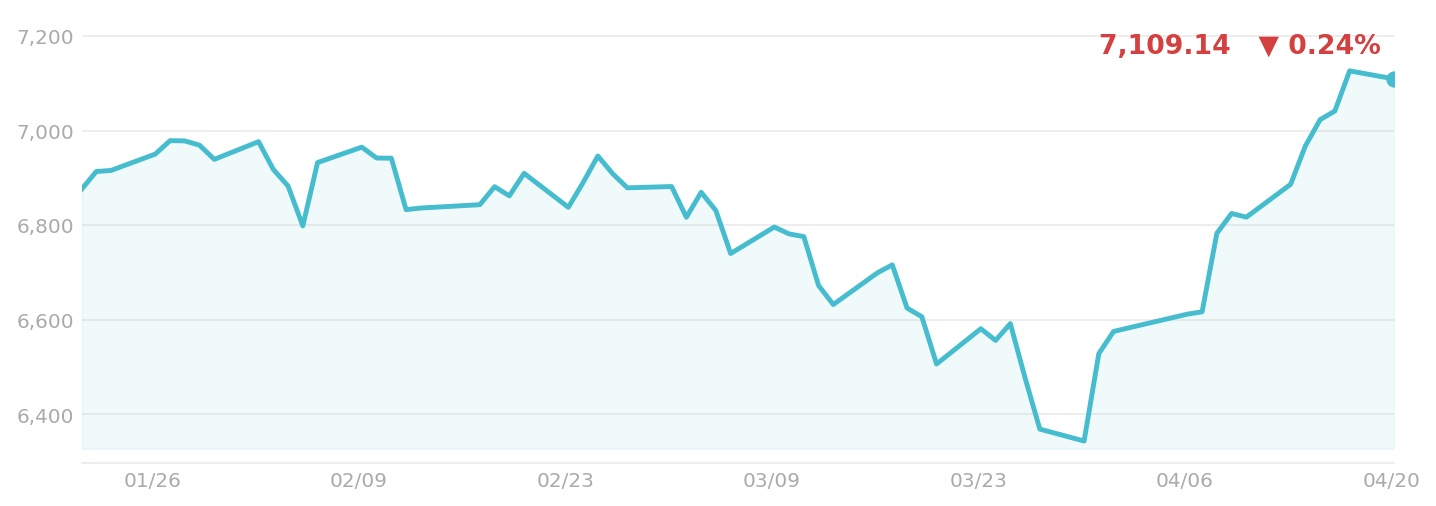
標普 500
7,811.54
▲0.59%
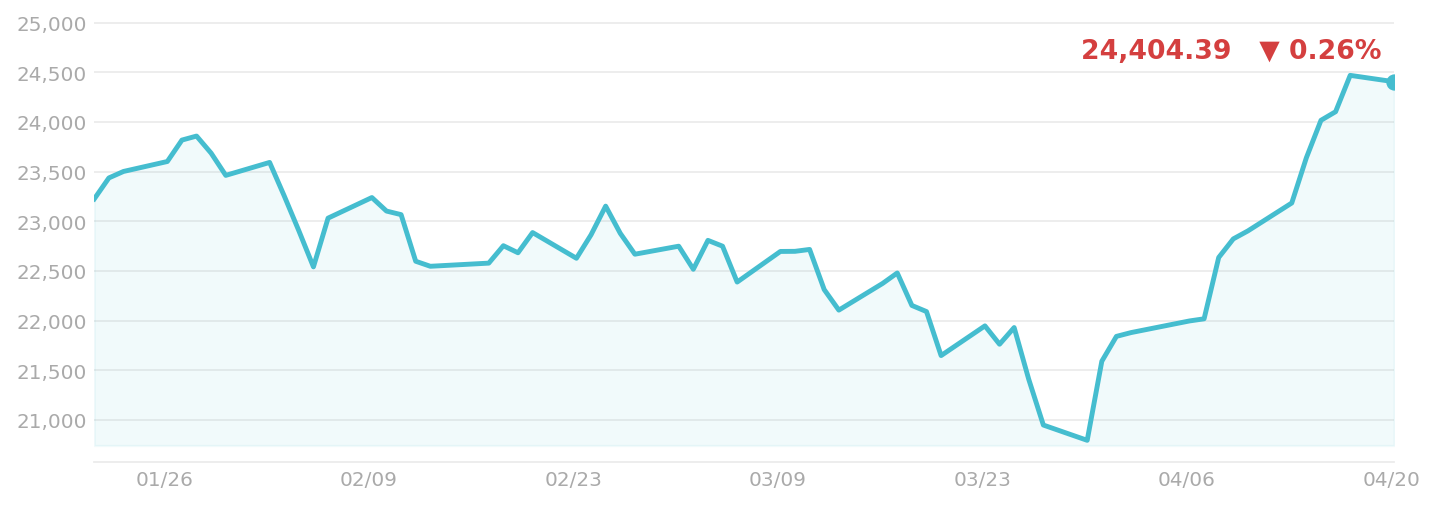
納斯達克 100
30,883.15
▲0.51%
費城半導體
12,572.42
▼0.41%
亞洲
台灣加權
49,313.44
▼0.99%
新加坡
5,401.89
▼0.2%
日本 225
69,030.92
▼0.02%
韓國
6,625.93
▼2.62%
滬深 300
4,317.25
▲0.19%
恆生
24,211.35
▲1.79%
東南亞
越南
1,735.09
▼0.22%
印度
22,520.45
▲1.3%
印尼
6,093.76
▲1.04%
菲律賓
5,700.99
▲1.61%
馬來西亞
1,608.45
▲0.46%
泰國
1,577.65
▲0.47%
原物料
黃金
4,216.30
▲1.43%
白銀
60.67
▲2.72%
銅礦
6.6425
▲1.89%
原油 WTI
91.85
▲0.39%
匯率
USD/TWD
31.91
▼0.01%
USD/JPY
158.25
▲0.23%
EUR/USD
1.1206
▼0.09%
GBP/USD
1.3233
▲0.02%
AUD/USD
0.6988
▲0.37%
NZD/USD
0.5612
▲0.14%
USD/CAD
1.4254
▲0.21%
USD/CHF
0.8300
▼0.17%
債券
美2年債
4.75%
▼0.42%
美10年債
5.24%
▲0.25%
市場情緒
CNN 恐懼貪婪
45
恐慌
VIX
14.84
▼3.7%
Index Charts
美股三大指數走勢
道瓊工業指數 Dow Jones Industrial Average
標普 500 S&P 500
那斯達克 100 Nasdaq 100
Industry & Outlook
產業動向 · 財經觀點
Industry
精選個股動態
- 台股 10/08 跌 493 點收 49,313,台積電 Q3 營收 1.49 兆創新猷
台股在 10/09 國慶補假前的最後一個交易日下跌 492.93 點、收 49,313.44 點,跌幅 0.99%,距離 5 萬點重新拉開。台積電第三季營收達 1.49 兆元寫下新猷,本週法說會將是市場焦點。
補假後首日開盤要補反映美股半導體 - 韓股 10/08 重跌 2.62% 收 6,625,外資撤出三星至 17 年低點
韓國綜合指數 10/08 大跌 177.97 點、收 6,625.93 點,跌幅 2.62%,KOSDAQ 同步跌 0.69%。外資持續調節三星電子,持股比例降到 17 年來最低,即使公司繳出創紀錄獲利也沒能止住賣壓。
記憶體族群短線籌碼鬆動 - 三星明年八成記憶體產能遭預訂,輝達、Google、微軟搶簽長約
市場消息指三星明年約八成的記憶體產能已被預先訂走,輝達、Google、微軟都已簽下長期合約。供給被鎖死的同時,高盛卻示警 AI 算力租金可能鬆動,現貨與合約價差已經拉大到兩倍以上。
記憶體缺貨延續,但租金面有雜音
Asia
台灣 · 亞洲觀點
• 台股 10/09 國慶補假、10/10 週六休市,最後交易日 10/08 跌 492.93 點收 49,313.44
• 台積電第三季營收 1.49 兆元寫下新猷,本週法說會是市場最大焦點
• 韓股 10/08 重跌 2.62% 收 6,625.93,10/09 韓文節休市;外資對三星持股降至 17 年低點
• 日經 10/09 小跌 11.19 點收 69,030.92,為三個交易日連跌;日本 10/12 體育之日休市
• 中國 10/08 收假復市,滬深 300 漲 0.19% 收 4,317.25;恆生強漲 1.79% 收 24,211.35
Today's Outlook
今日台股開盤氛圍
Daily Column
每日專欄
兩個月前市場熱烈討論 Marvell 和 Google 簽下一份六年、總額 1,200 億美元的訂單。數字聽起來很驚人,很多人直接把它當成營收起飛的保證。但如果仔細聽完剛結束的投資人日,你會發現管理層其實是在對華爾街喊話:請不要把這 1,200 億全部算進財務模型裡。
那份 8 月公布的合約,本質是一個長達 6.5 年、綁定 Google TPU 生態系的「客製化產品認股權證」解鎖上限:Marvell 發了一批認股權證給 Google,拆成 240 批,Google 每採購滿 5 億美元客製化產品才能解鎖一批。240 批乘以 5 億,算出來正好就是 1,200 億。執行長在投資人日明確表示,2031 年客製化晶片約 300 億美元的營收目標,採取的是「最務實、最可能發生的結果」。換句話說,1,200 億是極限情境,管理層根本沒把它畫進那張餅裡。
那短期業績的推手是什麼?Marvell 最近把 2028 年營收目標從 180 億上調到 200 億,你可能以為是把 Google 的單算了進去——但管理層特別釐清,多出來的 20 億幾乎完全由資料中心互連、Scale-up 光學與交換器晶片拉動,跟客製化晶片無關。Google 的客製化晶片貢獻,要到 2029 年才會真正開始顯著放量。用執行長的話說:是 Interconnect 在引領這場競賽。
客製化業務本身穩不穩?看路徑:FY26 的 15 億,FY28 翻倍,FY29 突破 120 億,FY31 中位數 300 億。而背後最硬核的一個指標是「沒有任何單一 socket 超過營收的 10%」。注意,說的是單一 socket,不是單一客戶——同一個客戶可以有很多個 socket。這代表 Marvell 已脫離「靠單一客戶、單一晶片押寶」的危險階段,現在賣的是一整套矩陣:網卡、記憶體擴充、儲存控制器,並深度綁定多家超級雲端巨頭。
但距離 2031 年還有五年,在 AI 時代五個月都嫌太久。任何遠期預測往往只是基於「AI 資本支出會無限膨脹」的樂觀外推,2031 年那個數字聽聽就好。真正能驗證 Marvell 底氣的不是 1,200 億的天花板,而是過去十個月裡管理層把 2028 年的營收目標連續上修了四次——130 億、150 億、180 億,一路拔到現在的 200 億。這種短期、高頻率的預期上修沒辦法靠吹牛粉飾,背後是實打實正在出貨的光模組與交換器晶片。所以當有人說「Marvell 2031 年要做到 800 億」,該問的是:那 800 億裡面,多少是你已經看見的,多少是你必須相信的?這個比例,決定了你願意付多少倍的價格。